Notes de frais Excel – Modèle équipe (2026)
0
Télécharger gratuitement
Modèle Excel pour estimer le coût annuel et mensuel d’un salarié : salaire, charges, avantages, formation, équipement et tableau de bord.
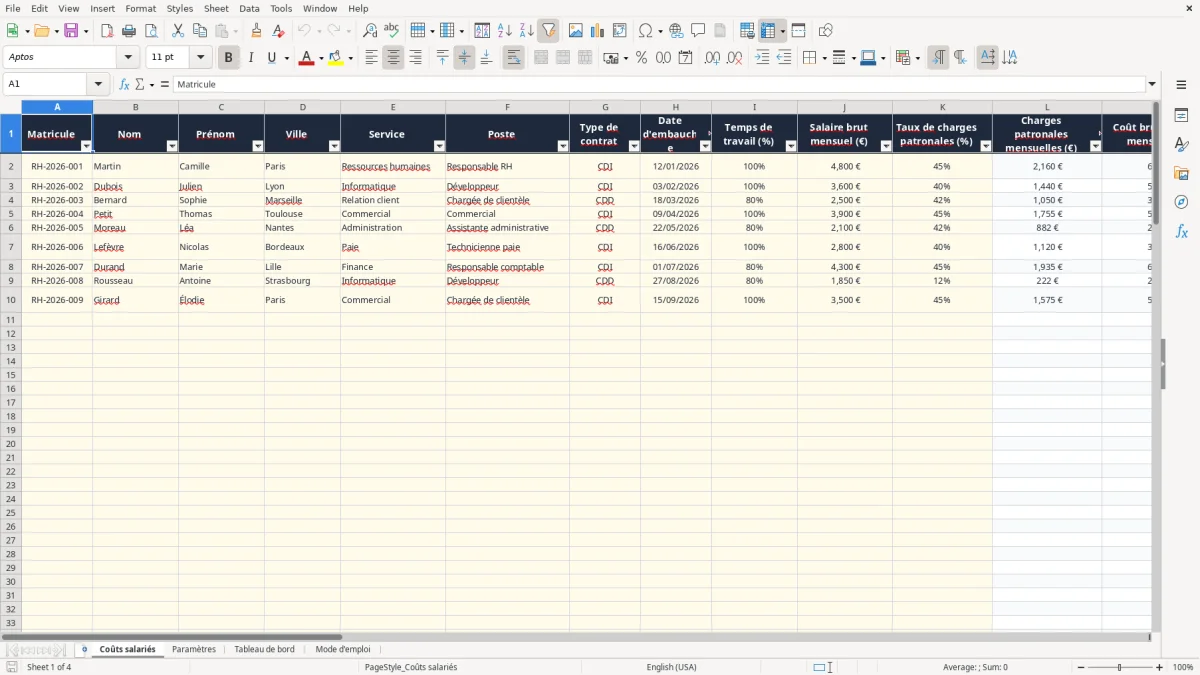
Ce modèle Excel calcule le coût total employeur d’un salarié à partir du salaire brut, des charges patronales, des avantages et des coûts indirects. Il détaille les montants mensuels, annuels et horaires, signale les coûts dépassant un seuil et consolide les résultats dans un tableau de bord par salarié et par service.
L’onglet Coûts salariés contient 100 lignes opérationnelles, de la saisie du matricule jusqu’à l’alerte coût élevé. L’image 1 montre les colonnes de données personnelles, de rémunération, d’avantages et de coûts annuels ; les onglets Paramètres, Tableau de bord et Mode d’emploi complètent le calcul.
Le dirigeant de TPE l’utilise avant une embauche ou une augmentation. Une proposition à 3 000 € brut mensuels ne représente pas 3 000 € dans le budget : avec un taux de charges patronales de 42 %, le coût brut chargé atteint 4 260 € par mois, avant les tickets restaurant, la mutuelle, le transport et le matériel.
Dans une PME, le Responsable RH ou le contrôleur de gestion prépare le budget annuel par service. L’onglet Coûts salariés permet d’associer chaque personne à un service et de distinguer le salaire chargé des primes, de la formation et de l’équipement. L’image 1 montre cette organisation sur les colonnes A à AB, avec 100 lignes préparées.
La gestionnaire de paie vérifie les hypothèses à la clôture mensuelle, tandis que l’assistante RH met à jour les avantages lors d’une arrivée, d’un départ ou d’une mobilité. Le modèle est également utile pendant la préparation du budget, la négociation d’un CDI ou d’un CDD, et l’arbitrage entre recrutement interne et sous-traitance.
Dans une SARL de 12 salariés, par exemple, un budget annuel doit intégrer 12 salaires, 12 lignes de charges et plusieurs coûts indirects. Un salarié à 2 500 € brut, avec 42 % de charges, coûte déjà 3 550 € par mois avant 110 € de tickets restaurant, 55 € de mutuelle et 36 € de transport. Le coût total doit donc être lu dans la colonne V, pas seulement dans la colonne J.
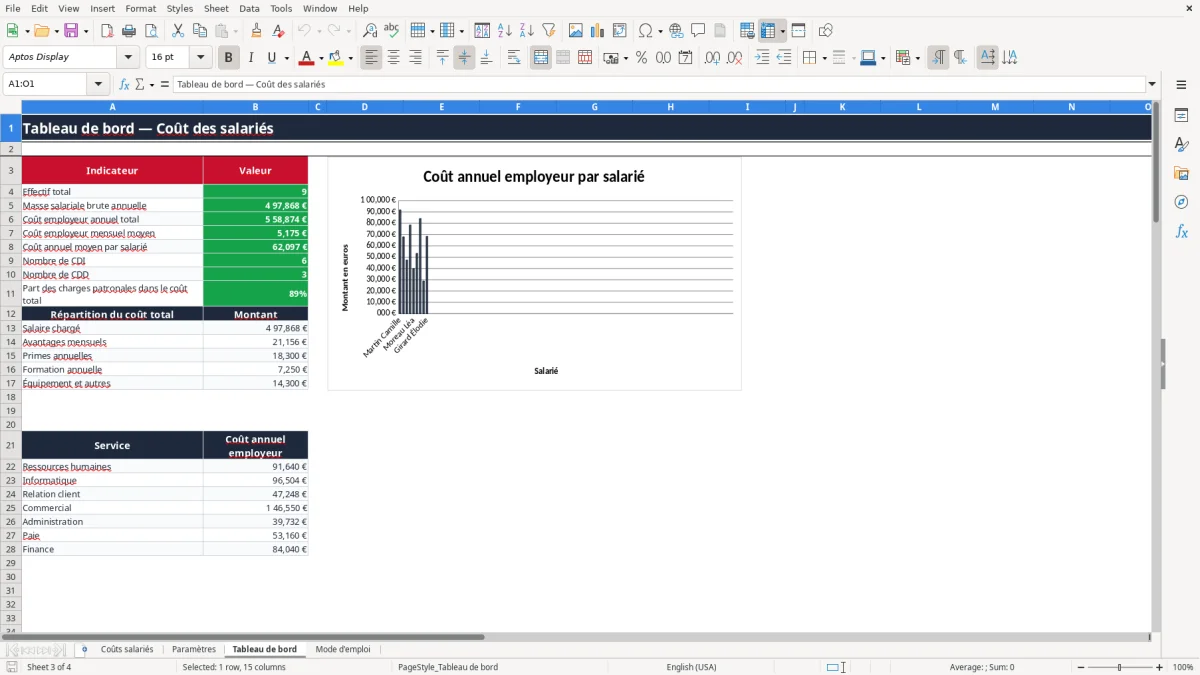
Le tableau de bord rassemble l’effectif, la masse salariale brute annuelle, le coût employeur annuel total et le coût moyen par salarié. L’image 3 montre aussi la liste des salariés, leur service et leur coût annuel, ce qui facilite une réunion budgétaire sans reprendre chaque ligne manuellement.
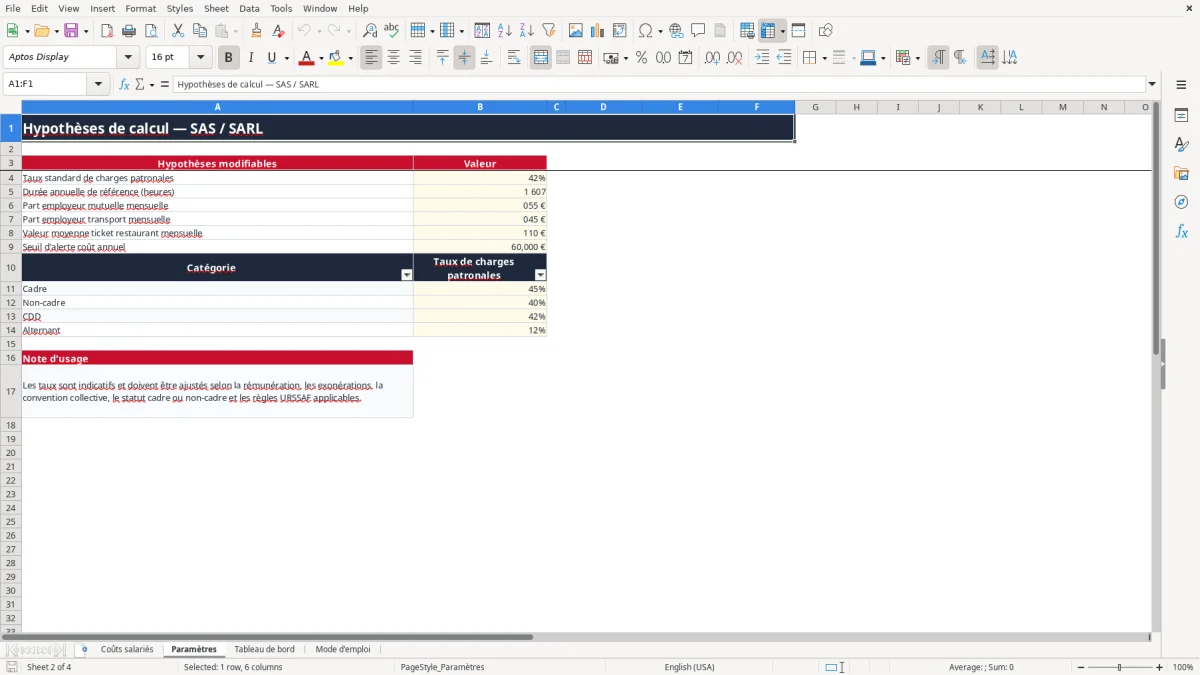
Le coût employeur doit intégrer les cotisations patronales déclarées à l’URSSAF, les avantages et les éléments variables. Le taux de 42 % présent dans Paramètres est une hypothèse indicative, pas un taux légal universel. Le classeur prévoit aussi 45 % pour la catégorie Cadre, 40 % pour Non-cadre, 42 % pour CDD et 12 % pour Alternant : ces valeurs doivent être ajustées selon la rémunération, les exonérations, le statut et la convention collective.
Le salaire minimum applicable en 2026 doit être contrôlé avant de saisir une rémunération. Le montant légal évolue par revalorisation ; il ne faut donc pas traiter la valeur du modèle comme une référence réglementaire permanente. La paie réelle doit également tenir compte de la DSN, du prélèvement à la source et des cotisations spécifiques.
Le calcul horaire utilise la durée annuelle saisie en B5, fixée à 1 607 heures dans le modèle. Cette base correspond à la durée annuelle de référence d’un salarié à temps plein soumis à 35 heures, mais les congés, absences, forfaits jours, RTT et accords d’aménagement peuvent modifier l’analyse économique. Pour 48 000 € de coût annuel et 1 607 heures, le coût horaire estimé est d’environ 29,87 €.
Le temps de travail est saisi de 10 % à 100 %. Un salarié à 80 % ne doit pas être comparé à temps plein sans tenir compte de sa quotité : la formule divise le coût annuel par la durée annuelle multipliée par le pourcentage renseigné. C’est préférable à une simple division par 1 607 heures.
La mutuelle employeur, le transport et les tickets restaurant sont exprimés en montants mensuels, tandis que la prime, la formation, l’équipement, les logiciels et les autres coûts sont annuels. Une prime de 3 000 € et 1 200 € d’équipement augmentent directement le coût V, même si le salaire mensuel reste inchangé.
Le modèle est un outil d’estimation de gestion. Il ne remplace ni le bulletin de paie, ni le calcul de la DSN, ni la vérification des exonérations et plafonds applicables au dossier individuel.
L’erreur la plus coûteuse consiste à appliquer 42 % à tout le personnel sans vérifier la catégorie, les exonérations ou la rémunération. Pour un salaire brut mensuel de 4 800 €, l’écart entre 42 % et 45 % représente 144 € par mois, soit 1 728 € sur douze mois, avant les autres éléments du coût.
La colonne AB affiche un taux de référence trouvé par VLOOKUP, mais le taux de charges en colonne K reste la donnée utilisée pour le calcul. Une catégorie correctement choisie ne corrige donc pas automatiquement une saisie individuelle incohérente.
Ne renseigner que le salaire et les charges sous-estime rapidement le budget. Pour un salarié à 2 500 € brut, 42 % de charges donnent 42 600 € de coût brut chargé annuel. Ajouter 110 € de tickets restaurant, 55 € de mutuelle, 36 € de transport, 800 € de prime, 600 € de formation et 900 € d’équipement porte déjà le total à 47 412 €.
Une prime saisie dans les coûts mensuels au lieu de la colonne annuelle est multipliée par douze. Une prime réelle de 800 € deviendrait alors 9 600 €, soit une surestimation de 8 800 €. C’est une erreur de saisie simple, mais elle fausse directement les arbitrages de recrutement.
Le statut À analyser apparaît lorsque le coût annuel dépasse le seuil de la cellule B9, fixé à 60 000 € dans l’exemple. Il s’agit d’un signal budgétaire, pas d’une anomalie juridique : un cadre à 4 800 € brut et 45 % de charges dépasse ce seuil après intégration des avantages et de 3 000 € de prime.
À l’inverse, un coût inférieur à 60 000 € ne signifie pas que la paie est correcte. Une DPAE oubliée, une mauvaise qualification de CDD ou une cotisation mal déclarée ne sont pas détectées par ce classeur. Le risque porte alors sur un redressement URSSAF, une régularisation de bulletin ou un litige devant les prud’hommes, pas seulement sur une différence budgétaire.
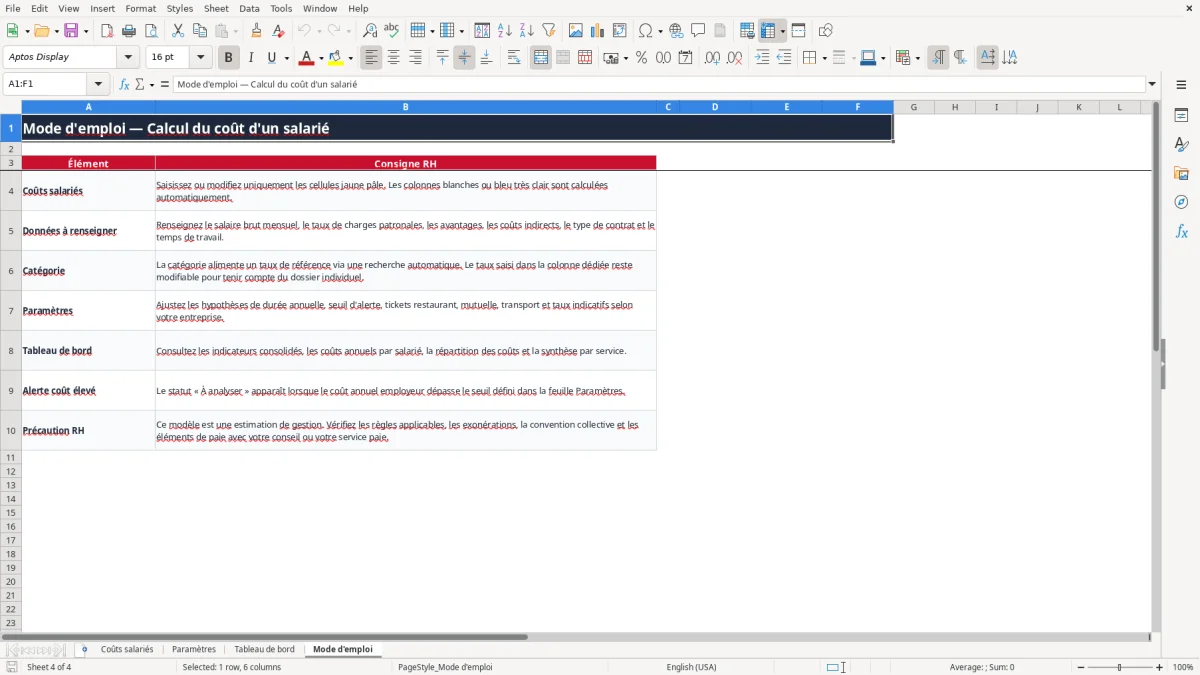
Réservez 20 minutes après la clôture de paie pour mettre à jour les arrivées, départs, changements de salaire et primes. L’onglet Coûts salariés contient des lignes préparées jusqu’à la ligne 101 : conservez une ligne par salarié et ne remplacez pas les colonnes calculées L, M, N, V, W, X, Z et AB.
Commencez par contrôler trois écarts : le salaire brut de la paie, le taux de charges retenu et les avantages réellement financés par l’employeur. Pour une équipe de 25 personnes, une vérification mensuelle de 25 lignes est plus fiable qu’une reconstruction complète au moment du budget annuel.
L’image 2 montre l’onglet Paramètres et ses hypothèses modifiables. L’image 3 présente le tableau de bord : les indicateurs utilisent notamment SUM, AVERAGE et COUNTIF pour consolider les lignes saisies.
Pour une TPE ou une PME jusqu’à environ 30 salariés, ce tableur reste souple pour une estimation budgétaire. Au-delà, ou lorsque plusieurs personnes modifient les données, le suivi des versions, des habilitations, de la paie et des historiques justifie un SIRH connecté à la paie. Le classeur ne contient ni gestion des utilisateurs, ni historique des modifications, ni intégration DSN.
Il calcule les charges patronales mensuelles, le coût brut chargé mensuel et annuel, puis le coût total annuel employeur avec les tickets restaurant, la mutuelle, le transport, les primes, la formation, l’équipement, les logiciels et les autres coûts. Il fournit aussi un coût mensuel moyen et un coût horaire estimé.
Non. Les 42 % sont une hypothèse modifiable dans Paramètres. Le taux réel dépend notamment de la rémunération, du statut, des exonérations, de la convention collective et des règles URSSAF. La colonne K permet de saisir le taux retenu pour chaque salarié.
La colonne Z affiche À analyser lorsque le coût total annuel employeur dépasse le seuil de la cellule B9 de Paramètres. Le seuil est fixé à 60 000 € dans l’exemple. Cette alerte signale un dépassement budgétaire potentiel et ne constitue pas un contrôle de paie.
Oui. Saisissez la quotité dans Temps de travail (%) entre 10 % et 100 %. Le coût horaire utilise ensuite la durée annuelle de référence multipliée par cette quotité. Par exemple, 80 % correspond à 1 285,6 heures sur une base de 1 607 heures.
La catégorie alimente automatiquement la colonne AB avec VLOOKUP, mais le calcul utilise le taux saisi en colonne K. Cette organisation permet d’afficher un repère pour Cadre, Non-cadre, CDD ou Alternant tout en conservant une adaptation au dossier individuel.
Non. Il s’agit d’un outil de pilotage et d’estimation budgétaire. Il ne produit ni bulletin de paie, ni DSN, ni calcul exhaustif des cotisations. Les montants doivent être rapprochés des données de paie et des règles applicables à l’entreprise.

Rédigé et vérifié par
Sophie Moreau
Responsable RH (DRH)
Sophie Moreau est responsable des ressources humaines (DRH) avec plus de 15 ans d'expérience auprès de PME et ETI françaises. Elle a géré la paie, les congés, les contrats et la conformité au Code du travail pour des centaines de salariés, et conçoit chaque modèle pour coller à la réglementation française et au quotidien des équipes RH.